
 English
 Русский
 Français
 Português
 Español
 لالعربية
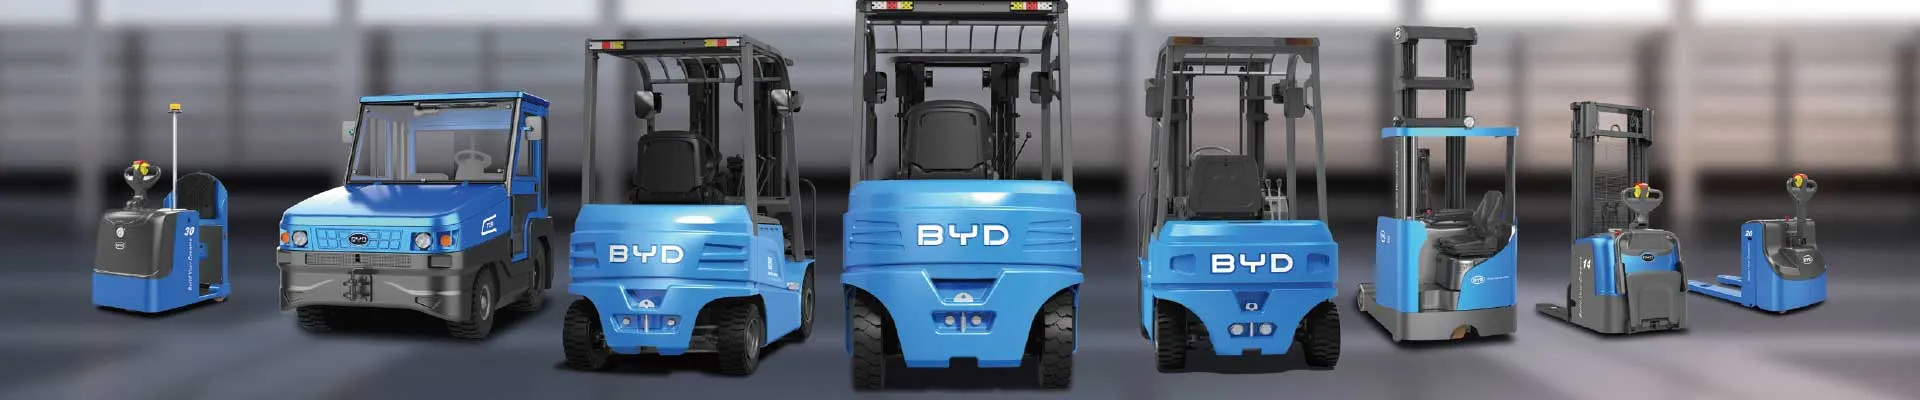

最近几年,随着国内双碳战略持续推进,下游制造、物流、仓储等领域的低碳作业需求不断提升,以电动叉车为核心代表的新能源工业车辆,逐步完成对传统内燃工业车辆的市场化替代,成为工业搬运赛道的主流发展方向。
从政策端的导向来看,国内各区域陆续出台针对场内非道路移动机械的排放管控要求,核心作业区域内高排放内燃车辆的准入限制持续收紧,多地明确鼓励工业作业场景优先选用零排放的新能源搬运设备,相关配套的产业扶持政策也在持续落地,为新能源工业车辆行业的规范化发展,提供了清晰的指引方向。
从技术迭代的发展方向来看,当前行业内的相关生产主体,普遍围绕使用体验优化方向做技术打磨,适配不同温度场景的电池温控系统逐步普及,高效率的能量回收系统大幅降低单位作业的能耗成本,不少新款设备搭载了数字化管控终端,能帮助运营方实时查看设备的运行状态、剩余电量、作业时长,进一步优化场内搬运调度的整体效率,后续适配无人化作业场景的相关技术也会逐步落地,持续拓展新能源工业车辆的应用边界。
从市场需求的演变方向来看,新能源工业车辆的适配场景已经从早年的普通平库搬运,逐步延伸到冷链作业、重载搬运、特殊工况作业等更多细分领域。过去大吨位工业车辆的新能源化占比相对较低,随着配套动力系统性能的稳步提升,当前大吨位新能源工业车辆的适配性持续增强,已经可以满足不少重载作业场景的使用需求,进一步打开了行业的市场增长空间。
从行业长期发展的格局来看,过去不同生产主体的产品性能、售后服务体系存在一定差异,后续随着行业相关标准的持续完善,覆盖设备采购、日常运维、动力电池梯次回收利用的全生命周期服务体系,会成为行业发展的重要配套支撑,帮助终端用户进一步压低新能源工业车辆的综合使用成本,推动整个行业朝着低碳、高质量的方向稳步前行。


